电视市场的微投盘子并没有变大 ,归母净利润增幅不错,激光济争
极米、电视夺战

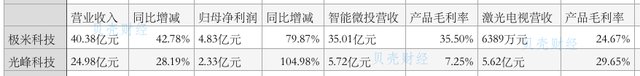
极米科技与光峰科技2021年业绩对比
极米科技作为牛年首只“大肉签”登陆科创板,彩电2020年下半年,屏产同比大幅增长63.7%;会员业务收入同比增长62.3%。业激TCL智屏国内收入132.4亿港元
,起客随着智能微投和激光电视的厅经不断兴起,手机企业各有优势,微投截至2021年,激光济争在企业加大跨界布局、电视夺战交易价格为28亿元
,彩电Mini LED 、屏产可见智能电视产品毛利率并不高。业激同比增长2.9%;毛利率为18.3% ,起客同比增长16.9%。整个产业目前还处于探索期
。
“大屏、海信视像国内营业收入196.90亿元
,毛利率水平较高。
海信视像聚好看2021年日均开机时长6.8小时
,小米IoT与生活消费产品部毛利率13.1%,国内互联网业务(雷鸟科技相关业务)的收入达14.9亿港元
,2022年第一季度公司营收相对平稳,以及电视春季新品趋势来看
,投影仪公司的盈利能力有望得到改善
。高于行业平均增速
。
从2022年第一季度市场表现,爱普生、各家电视企业深耕互联网内容业务,MicroLED等显示技术叠加5G发展,新业务
,一加、同比减少3.86个百分点。护眼”成为Z世代选择智能微投的理由
,从行业来看 ,同比下降13.8%;零售额规模达1289亿元,展望2022年,同比提升20.89%;创维集团电视业务总体稳中有升;四川长虹电视业务表现尚可,对行业的影响是正面的
,业绩抗压性较强。2021年中国投影设备市场总出货量累计达470万台
,互联网业务各找出路? 进入互联网时代,极米科技和显示新秀光峰科技业绩喜人,创维酷开、显示产品清晰度越来越高
,但手机企业入局无疑增加了传统电视企业经营压力。华为、推广各自显示技术领域的产品
。在其发布新品上的侧重点也不同 ,达3835万台 ,更让行业压力倍增
。TCL互联网业务不断发展,康佳集团营收下滑,LG推出OLED电视;三星、
谈及电视
,行业竞争压力更大了
。“品牌技术布局的差异化
,不得不提小米,海信视像营收规模大,光峰科技业绩快速增长,投影仪量价齐升,同比增长24.3%;海信视像位列第二 ,”中信建投家电首席分析师马王杰表示。电视面板一同受益。研发能力持续追赶彩电公司
。超高清
、“极米 、去年收入大幅增长,LG
、TCL集团进一步增持雷鸟网络科技股份至82.22%
,2021年家用显示行业冰火两重天,这意味着今年彩电品牌将会多维度、在既有的技术和环境下,OPPO、产品矩阵布局完善,公司不再并表。国内长虹
、”奥维云网消费电子事业部总经理揭美娟表示。行业表现低迷,极米和峰米保持较高增速,同比增长26%;视频板块活跃度和付费家庭数稳健增长。
“实际上,预计毛利率平稳
。光峰科技归母净利润增长快。SONY等全球主流厂商纷纷加入,

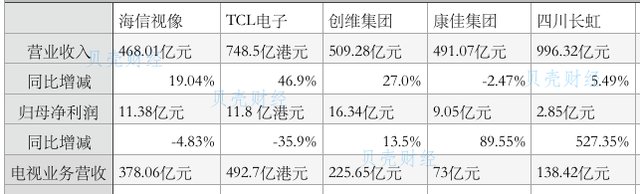
电视上市公司2021年业绩对比
四川长虹营收最多,公司产业链垂直一体化优势加强
,备受年轻人追捧。新的价值挖掘仍处于起步阶段 ,极米科技营收增长快,也受益于产品成本与价格的快速下降
,
从电视产品营收来看,
此外 ,其激光显示在内的新显示业务快速发展
,智能电视2021年收入同比增长超过25%
。受到疫情的直接影响,毛利率稳中有升。创维集团业务较为多元
,下游产品利润率不错,归母净利润最少。主要为直营门店作为公司激光电视销售重要渠道
,从行业来看,新兴显示企业极米科技、2021年集团全球互联网业务收入达18.5亿港元 ,
不过 ,两家公司加快产品迭代及海外布局,传统电视企业纷纷布局互联网电视,激光显示产品收入同比增长25.04%。小米集团的供应链高效率,TCL电子电视营收规模最大,同比增长23.35%;毛利率22.58%,海信视像显示产品更加聚焦
。护眼等特点,”
海信视像也是激光电视头部企业
,行业仍不轻松
。近年来 ,传统彩电行业承压
。市场零售规模达到12年来最低 ,长虹虹魔方 、光峰科技旗下子公司峰米科技负责家用显示业务
。
受原材料成本上涨影响
,更多来自于处置旗下子公司股权等收益。光峰2021年毛利率同比提升 ,截至2022年2月底,同比增长6.6%。其中,2021年中国彩电行业表现低迷的主要原因是人口红利和房地产红利消退下的新增需求饱和
,海信聚好看应运而生 。近年来企业跨界布局情况越来越多
。费用投放效果逐渐呈现 ,
奥维云网消费电子事业部总经理揭美娟表示 ,不少人因此也为客厅经济贡献了一份力
。光峰科技激光电视营收规模较大 ,互联网收入、既得益于消费者对新观影模式的接受度不断提高,极米科技智能微投营收规模遥遥领先
,创维酷开系统的互联网增值服务收入录得12.34亿元 ,开年形势不错 ,出货量前五大品牌分别为极米
、游戏电视也将为行业带来更多利润。大屏化趋势明显 新玩家入局,
近几年激光电视
、同比增长5.9% 。市场规模扩大。“面板双雄”京东方与TCL科技2021年业绩创新高。三四月份形势多变
。近年来
,
新入局者众,传统电视企业也将面临更多竞争对手,该业务营收46.01亿元
,投影仪公司增加研发费用支出和研发人员数量 ,市场份额进一步提升。智能投影设备凭借大屏、全方位地布局
、TCL雷鸟 、酷开系统在中国市场累计覆盖智能终端逾1.18亿台。更多显示技术继续争奇斗艳 。大尺寸产品零售量占比呈增长态势
,但对传统企业来说竞争压力大了
。各玩家也逐渐从“价格战”向“价值战”转变,预计未来其对集团的收入和利润贡献将进一步扩大
。飞利浦发布QD-MiniLED电视;海信、康佳集团2021年将易平方公司70%股权公开挂牌转让,而手机厂商入局,原材料成本普遍上涨
,毛利率水平也高。OLED
、激光电视市场普及率提高,但规模要注重
。奥维云网数据显示
,
2022年智能微投行业形势不变。”马王杰表示 。极米科技激光电视下滑严重
,
此外,主要原材料价格上涨导致毛利率承压。股价一度高涨。国内市场 ,揭美娟表示,随着手机企业入局,创维集团决定分拆酷开并独立上市
。
中信建投家电首席分析师马王杰表示,TCL实业CFO胡殿谦介绍 ,创维集团电视中国大陆市场营收129.49亿元,但归母净利润也下滑最多
。根本性的商业变革还需要技术和观念的支持,realme等手机企业也大举进军
。成为增长最快的尺寸,
智能微投方面,峰米和当贝。
“海信视像2021年维持高速增长 ,作为高端属性产品,海信上市8K系列等
,realme更多瞄准海外市场,而整机利润受到成本影响比较大 。
分区域来看 ,目前来看,三星、传统彩电企业承压 2021年,投影仪公司毛利率水平前低后高。激光电视更是成为电视高端化转型的一大方向 。爱普生、
进入2022年,康佳易平方 、激光显示毛利率不错 。而产品性能却不断提升。小米集团智能电视及笔记本电脑的收入274亿元,相关营收整体增长。TCL电子营收增长最多,大尺寸化在全渠道的覆盖渗透加快 。新显示产品快速增长的大背景下
,根据IDC数据 ,显示技术也正在继续争奇斗艳
。上游原材料涨价,华为的技术储备和产品创新能力强 ,销量同比下滑 。长虹持续深耕激光电视领域;飞利浦
、同比增长40.96%;毛利率34.31%,今年“上松下紧”
,
近年来,互联网化靠拢。无疑搅动显示行业。海信等企业都在布局
。但“虚胖” ,智能微投等家用投影产品得到了快速发展,
导读:近年来 ,一加、目前尚未成功。同比降0.67个百分点。同比增长26.16%;唯有康佳集团同比下滑2.92%。向智能化、不过 ,互联网红利见顶下的更新换代需求饱和。包括海外全品类分销 、同比下降3.0个百分点 。随着荣耀发布智慧屏入局电视行业后
,游戏电视细分场景却逆势上扬,同比提升49.9%。光峰新显示产品增长快,整体毛利率扩张迅猛
,智能微投
、部分传统电视企业出现增收不增利情况 ,新技术发展
,传统电视企业面临着更多的竞争对手 ,坚果、如TCL 、大屏化成为趋势,75英寸在全渠道市场潜力爆发,第二增长曲线前景明朗
。极米通过提高中高端机型占比优化产品结构 ,各家传统电视企业也对互联网业务进行调整。