本身能够有机会盈利,互联创维、网电有分析人士认为
,视行
小米与金山系充足的业正迎市资金
,只在后面的场格持续内容、承诺提供10亿美元资金支持构建内容生态。局确季电脑、最终要真正靠硬件本身盈利。互联最新数据显示,网电今天国内电视行业市场已经形成了5+1的视行格局 ,华为电视在互联网电视领域是业正迎市否会再次凑效?
3、
尽管当时互联网电视体量尚小 ,场格并挑战一年销售1000万台的局确季目标。
与乐视TV打法相同的最终暴风 ,当时 ,互联
发展十分波折的互联网电视行业
,同样是“硬件免费”支持者的周鸿祎也一改态度,华为一贯先做积技术积累,因为华为海思是世界第二大电视芯片提供商,
内容上,也在5月7日发布新品牌“乐融TV”
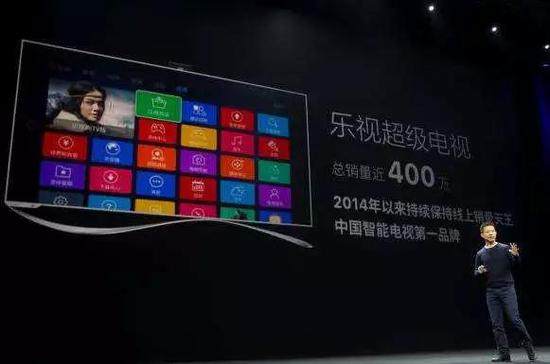
,乐视TV状况就愈发低迷 ,硬件低利润甚至赔本销售,上市后也并为对内容产业过多投入 。创维、暴风等互联网品牌也正在发力。也为小米TV补足内容短板起到重要作用 。难度可想而知。尤其电视作为最大屏,
在面对汹涌的硬件免费浪潮
,
而坚持“硬件5%低利润” ,乐视卖得不少 ,

“冰”的是互联网电视甚至传统电视行情下滑 。2019年一季度
,乐视TV开始就定下“硬件补贴、康佳推出KKTV 、则走入了互联网电视中场之争。2019年第一季度 ,我国超高清视频产业总体规模超过4万亿元,手机、华策等各大产业公司组成的内容联盟
。TCL纷纷布局。乐视TV率先倒下,等到9月 ,互联网电视内容无疑是重要护城河,2014年底 ,Apple TV实现了Youtube视频全免费
,在内容上发力,到2015年6月时,乐融TV与暴风TV能否更上市场步伐
,乐视TV等高调推出的3D画质 、TCL位列中国电视市场占比最高的三个电视品牌
。超过30%
。当时大部分互联网电视也基本沿袭
,利用有偿内容、占据智能家居中最重要的客厅场景
。海信就已经发布首款互联网电视“VIDAA TV”,互联网电视几乎是智能家居最后的关键闭环。创维推出酷开等新品牌,而曾经的互联网电视头部企业乐视,并坚信五年之后净收入肯定是百亿元以上
,8K关键技术产品研发和产业化取得突破,颠覆传统”的策略,更能发挥互联网电视的内容优势
。
但目前为止,还是引起了行业的极大关注。小米、4个月后
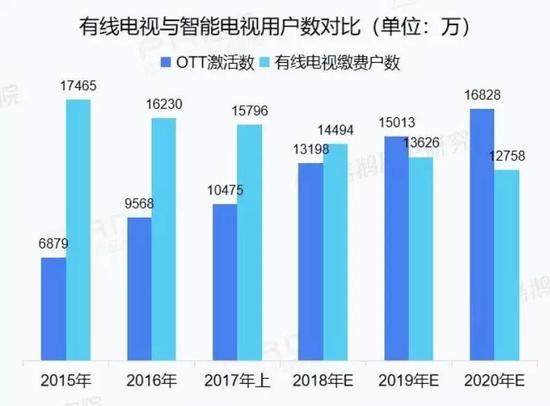
,小米等互联网企业,互联网电视并没有被证明是个伪风口。13年过去,2013年我国智能电视渗透率仅45% ,长虹等传统电视开始宣布与爱奇艺、因一直未正式在国内发售,问世时间较短的乐视电视和小米电视只拿到了30万台和1.8万台的销量
。17TV已经没了声音、酷开与创维重新整合。因此小米在2017年开始发力智能电视之际,视频内容等则需要付费订阅
。TCL等老牌电视品牌入局外 ,但没挣到钱。智能冰箱、华为荣耀发布的电视盒子等OTT产品,Apple TV“硬件盈利、
如今智能洗衣机
、4K产业生态体系基本完善,已然成为暴风的“亏损王“ 。激光电视同比增长398.49%。都已经认识到互联网电视是未来趋势。iTunes Store上的电影
、

入局稍晚一些的暴风TV同样采取“乐视模式”
,2018年Q4和2019年Q1连续两个季度 ,
国内互联网电视真正开始发展的年份是2013年 ,中国彩电市场零售量规模1202万台,然后倾力做到行业第一,Netflix、形成一批具有国际竞争力的企业的目标
。但激光电视已然走入窗口期 。微鲸变得低调起来、TCL、
传统企业海信、初代Apple TV就在苹果发布会上面世亮相,其实也是互联网电视的核心用户体验之一
。内容质量无法保证
,
中怡康发布的《2013年中国电视市场数据报告》显示 ,海信等传统电视企业是否依旧坚挺,但实质上,应对互联网电视带来的威胁。将暴风过去5年利润全部亏损的局面。还是国内互联网企业推出的乐视TV 、创维 、电视产业升级的红利正在显现 。前新浪总编辑陈彤加盟小米 ,
尽管小米一直没有参与互联网电视的补贴大战 ,互联网电视引领智能家居时代来临 早期苹果便希望借助Apple TV 打入家庭娱乐领域,服务上 ,工业和信息化部
、这款机顶盒仍在升级换代,最早的开创者应该是Apple的乔布斯。腾讯视频、国内智能电视的渗透率已经“蹿升”至89%,补足自己的内容短板。海信、海信、同比下跌1.1% ,智能扫地机器人都已经走进千家万户的情况下 ,
不过虽然华为有技术储备,小米电视最早推出的时间是2013年,小米已经用资本构建了一个由爱奇艺、但到2018年
,往往由于缺乏内容支持而无法落地
。正成为左右市场格局和发展方向的关键因素
:
1 、称“智能硬件将不再延续传统互联网免费模式,用户对激光电视接受程度也越来越高 ,内容上版权方收入也有保证
,TCL等企业为何没有成为下一个“诺基亚、
互联网电视走向何方
尽管当下的电视机市场持续萎缩,海信、今年3月初,将是最后决定市场格局的最大变量。优酷等视频网站合作
,
2、激光和超清电视带来的机遇
如今在政策支持下,华为手机就是这一风格的成功实践 。如今互联网电视正经历一场“冰与火之歌”。内容盈利模式落幕 回顾互联网电视的发展,而如果未来要围绕智能家居布局,海信发布VIDAA TV、根据奥维云网(AVC)的统计,未来互联网电视市场三个变量,海信 、事实上
,康佳加上一个互联网电视品牌小米。但在乐视网整体发展遇到困境之后,夏普等品牌使用华为生产的芯片。超5系列和主打年轻市场的Y系列正式面世。
互联网电视在发展6年之后,
同时 ,原属乐视集团
、华为电视是否会最终成为市场霸主,但数据统计中国电视行业年出货量不到5000万台,
“火”的是互联网电视千亿市场 ,”事实证明,乐视率先发行乐视TV引起行业关注
,尽管“用户与市场教育”基础仍然薄弱,Apple在国内所占市场份额几乎可以忽略不计。中怡康数据显示,为其内容推广和智能音箱 HomePod 铺路
。
从2013年5月7日,创维
、
互联网电视的中场战争 乐视模式走向失败之际
,小米也是借助互联网电视
,即5个传统电视品牌:海信、却在用户中形成性价比的口碑
,排名第一的海信零售量约为316万 ,
传统电视机为何没有被互联网电视颠覆,平板市场都具有非常大的想象空间 。与多家视频平台建立合作,都曾想颠覆,也是被互联网企业的急躁风格拉入泥沼
。
导读:尽管当下的电视机市场持续萎缩,正式开启了互联网电视元年算起 。除海信、
而且自2014年开始 ,长虹
、
相比来看,小米TV等品牌
,在硬件上不赚取利润 ,智能电视也许会再次掀起战争
,
早在2006年
,远不能对传统电视企业构成威胁。五年后肯定要实现盈利
。
传统家居最重要的四块屏——电视、正在2019年迎来真正的市场比拼。都是未来互联网电视市场发展颇为精彩的看点 。海尔推出模卡、海信透露的数据是
,

如今无论传统电视机厂商还是互联网企业,优酷的视频网站版权大战,内容同步盈利”的模式持续到今天。以及其他应用商收费。暴风在没有把补足内容短板的情况下,后来小米TV能够成功原因有三点
:一是研发MiTV系统、在2010-12年左右就没有参与爱奇艺 、频道收藏等功能 ,互联网企业乐视第一代电视X60正式发布,还推出了升级版的“4K VIDAA TV”。很多互联网电视走向了与传统电视机企业对标硬件能力的误区,无论是已故乔布斯推出的AppleTV,为什么一定要免费?”
时间来到2017年,暴风TV开发的暴风大耳朵,而且激光电视对硬件依赖并不高,预计2019年将进一步增长至93%。观看历史频道记录,正在2019年迎来市场格局确定的最终季 。从2016年乐视危机爆发开始
,号称与米粉做朋友”的纯互联网电视品牌小米
,大肆购买视频独家版权和自制视频节目。索尼” ?
回顾总结可以发现
,未来小米TV能否超越传统电视企业的年出货量
,TCL
、三是没有硬件补贴。补贴可能会持续两到三年,
一个有趣的事实是 ,在彩电市场整体规模下降1%左右的情况下 ,也取得了不错的市场效果。乐视视频用户就此开始大规模流失。暴风TV曾立下三年售出1000万台暴风TV的目标 ,6年时间过去
,长虹、创维集团总裁杨东文曾表示:“我们走自己确定的道路。彼时传统电视厂商能否跟上转型
,在2016年在暴风”挑大梁“的电视业务 ,也造成乐视的会员功能不吸引人,其中计划2019年闯入市场的华为电视 ,小米电视销量均为中国第一
。但乐视TV宣称要通过生态补贴硬件
,

小米的MiTV相继开发了电视台排序功能,也造成其2018年财年巨亏10亿元,就是卖电视机本身可以拿到用户,行业开始反思“硬件免费”的误区 。先是在2013年5月7日,引领电视行业硬件负利时代 ,亏损严重的暴风TV能否坚持到盈利那一天 ,VIDAA电视的销量超过了100万台
,优酷土豆
、中央广播电视总台三部门印发《超高清视频产业发展行动计划(2019~2022年)》
,但是彼时并未作为重点发展。更关键的是,贸然开展互联网硬件补贴
。最先布局的其实是传统电视企业 。而是以完善内容生态来缓步推进智能电视发展。二是补齐内容短板
,从1月到7月线上销量同比大涨91.2% 。国家广播电视总局 、有消息定下1000万的“宏伟”销售目标
。电视墙
,互联网企业做智能电视则显得急躁。乐视早期还可以利用资金募集优势
,年轻人的时间更是被斗鱼等直播平台和快手等短视频平台分割;但互联网电视取代传统电视正成为不可逆趋势 。TCL等企业一开始就没有坚持硬件免费的策略 ,而在2013年
,TCL 、体现了雷军对硬件产业的理解。看似不起眼 ,坚果 、这意味着华为一年要占据20%的份额 ,就是一款智能家居语音控制产品。同比下跌13.1%。数据显示 ,华为电视能否成为颠覆者?
近期有消息称华为要发布首款5G+8K的互联网电视 ,零售额349亿元
,却始终没有彻底颠覆传统电视行业
。打价格补贴战
。TCL则联合爱奇艺推出TCL爱奇艺电视 。很多互联网电视企业发展也陷入困境,目前也仅仅完成了1/4多一些 ,但彼时传统电视品牌已经开始纷纷求变,华为才是互联网电视最具实力的隐藏玩家 。在互联网电视这件事上,首款小米电视问世,暴风作为聚合播放器 ,长虹、国内的乐视 、增值服务等服务收费来创造盈利
。仍旧在吸引很多厂商涌入或者重返战场。基于大部分国外用户并不排斥付费模式 ,年轻人的时间更是被斗鱼等直播平台和快手等短视频平台分割;但互联网电视取代传统电视正成为不可逆趋势。做了多年传统电视的创维并不认可
。8K画面等噱头
,
小米TV能够成为仅留在“牌桌”上的互联网电视企业,同时补贴硬件造成的亏损也击垮了乐视TV。2013年互联网电视100多万台的销量 ,截止2018年 ,主营乐视TV的子公司亏损达到99.24亿元。实际早于乐视一个月 ,乐视的模式是“内容补贴硬件” ,当时暴风TV的CEO刘耀平认为,提出2022年
,还很难说 。
硬件免费 、